Catastrophe naturelle en Indre-et-Loire : que prévoit l’arrêté de septembre 2026 et quels sont vos droits ?
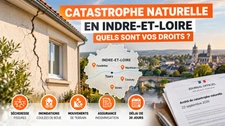
Un nouvel arrêté portant reconnaissance de l’état de catastrophe naturelle concerne plusieurs communes d’Indre-et-Loire. Publié au Journal officiel du 22 septembre 2026, cet arrêté du 11 septembre 2026 peut avoir des conséquences importantes pour les propriétaires dont les biens immobiliers ont subi des dommages.
Fissures liées à la sécheresse, mouvements de terrain, inondations ou coulées de boue : lorsqu’une commune est reconnue en état de catastrophe naturelle, les propriétaires et occupants concernés peuvent, sous certaines conditions, bénéficier du régime spécifique d’indemnisation prévu par le Code des assurances.
Mais attention : la présence de votre commune dans un arrêté ne suffit pas à elle seule. Il faut également vérifier le phénomène naturel reconnu ainsi que la période concernée.
Quelles communes d’Indre-et-Loire sont concernées par l’arrêté de septembre 2026 ?
L’arrêté du 11 septembre 2026, publié au Journal officiel du 22 septembre, examine plusieurs types de phénomènes naturels : inondations et coulées de boue, remontées de nappes phréatiques, mouvements de terrain et mouvements de terrain différentiels consécutifs à la sécheresse et à la réhydratation des sols.
En Indre-et-Loire, plusieurs communes apparaissent notamment parmi les décisions prises.
Véretz est reconnue en état de catastrophe naturelle pour des mouvements de terrain différentiels consécutifs à la sécheresse et à la réhydratation des sols pour la période allant du 1er janvier au 31 décembre 2025.
Courçay bénéficie d’une reconnaissance pour les inondations et coulées de boue du 27 juin 2026.
Montlouis-sur-Loire est concernée par une reconnaissance pour des inondations et coulées de boue survenues du 11 au 28 février 2026.
Fondettes apparaît également dans l’arrêté pour des mouvements de terrain, hors sécheresse géotechnique, survenus les 2 et 3 mars 2025.
L’arrêté comprend également des décisions de non-reconnaissance. Il est donc indispensable de consulter le texte officiel correspondant à sa commune et de vérifier précisément la nature du phénomène et les dates retenues.
Catastrophe naturelle : qu’est-ce que cela change pour votre assurance ?
La reconnaissance de l’état de catastrophe naturelle permet de déclencher, sous réserve des conditions prévues par votre contrat, la garantie « catastrophes naturelles ».
Cette garantie concerne les dommages matériels directs causés aux biens assurés lorsque l’intensité anormale d’un agent naturel constitue la cause déterminante du dommage et que les mesures habituelles de prévention n’ont pas permis d’éviter le sinistre.
Pour un propriétaire, cela peut notamment concerner des fissures importantes sur une maison dues au retrait-gonflement des argiles, des déformations du bâtiment, des dommages provoqués par une inondation ou encore certains mouvements de terrain.
La reconnaissance administrative ne signifie toutefois pas qu’une indemnisation sera automatiquement accordée : l’assureur devra notamment établir le lien entre les dommages constatés et le phénomène naturel reconnu par l’arrêté.
Vous êtes concerné ? Attention au délai de 30 jours
C’est probablement l’information la plus importante à retenir.
Lorsqu’un arrêté de catastrophe naturelle est publié au Journal officiel, l’assuré dispose d’un délai maximal de 30 jours après cette publication pour déclarer son sinistre à son assureur.
Dans le cas présent, l’arrêté ayant été publié au Journal officiel le 22 septembre 2026, les propriétaires concernés doivent donc agir rapidement.
Il est d’ailleurs préférable de ne pas attendre la fin de ce délai : contactez votre compagnie d’assurance ou votre courtier dès que possible afin d’ouvrir votre dossier.
Comment constituer son dossier de déclaration ?
La qualité du dossier transmis à l’assurance est particulièrement importante, notamment lorsqu’il s’agit de fissures affectant une maison.
Je vous conseille de rassembler le maximum d’éléments permettant de constater les dommages et leur évolution :
- photographies datées des fissures et des désordres ;
- photographies plus anciennes permettant éventuellement de démontrer leur apparition ou leur aggravation ;
- factures de travaux ou d’entretien ;
- devis de réparation ;
- éventuels rapports techniques ou expertises ;
- acte de propriété et éléments relatifs à la construction si nécessaire ;
- copie ou référence de l’arrêté de catastrophe naturelle ;
- tout élément permettant de dater l’apparition des dommages.
Évitez, dans la mesure du possible, d’effectuer des réparations définitives avant le passage de l’expert mandaté par l’assurance. Si des mesures conservatoires sont indispensables pour éviter l’aggravation des dommages, prenez des photographies avant intervention et conservez toutes les factures.
Quelle franchise reste à la charge du propriétaire ?
La garantie catastrophe naturelle prévoit une franchise légale.
Pour les biens à usage d’habitation ou non professionnel, elle est actuellement de 380 €.
Elle est en revanche beaucoup plus élevée lorsque les dommages sont liés à un mouvement de terrain consécutif à la sécheresse ou à la réhydratation des sols : 1 520 €.
Cette différence est particulièrement importante dans notre département, où de nombreuses maisons sont exposées au phénomène de retrait-gonflement des sols argileux.
Sécheresse et fissures : pourquoi l’expertise est-elle déterminante ?
Dans les dossiers liés à la sécheresse, la reconnaissance de la commune constitue une étape essentielle, mais elle ne garantit pas à elle seule la prise en charge des travaux.
L’expert mandaté par l’assurance cherchera notamment à déterminer si les fissures et autres désordres ont effectivement pour cause déterminante le phénomène de sécheresse et de réhydratation des sols reconnu dans l’arrêté.
D’autres causes peuvent être évoquées : défaut de construction, fondations insuffisantes, problème d’évacuation des eaux pluviales, végétation située à proximité du bâtiment ou encore désordres antérieurs.
C’est pourquoi il est particulièrement utile de disposer de photographies anciennes du bien, de factures de travaux, de diagnostics et de tout document permettant de retracer son état avant l’apparition des fissures.
En cas de désaccord important avec les conclusions de l’expert de l’assurance, il est également possible d’envisager une contre-expertise.
Dans quels délais l’assurance doit-elle indemniser ?
La réglementation encadre également le traitement des dossiers.
Selon les règles applicables au régime des catastrophes naturelles, différentes étapes et délais s’imposent à l’assureur pour organiser l’expertise, formuler une proposition d’indemnisation et procéder au règlement.
L’objectif est d’éviter qu’un propriétaire dont le logement est gravement endommagé reste durablement sans réponse.
Les modalités précises peuvent toutefois dépendre du dossier, de la nécessité d’une expertise et des garanties prévues au contrat.
Et si ma commune n’est pas reconnue ?
Une commune peut avoir demandé la reconnaissance de l’état de catastrophe naturelle et voir sa demande rejetée.
C’est notamment possible lorsque les critères techniques ou météorologiques retenus par l’État ne sont pas considérés comme remplis.
Dans ce cas, le régime spécifique « catastrophe naturelle » ne peut normalement pas être mobilisé pour le phénomène et la période concernés.
Cela ne signifie cependant pas nécessairement qu’aucune garantie d’assurance ne peut intervenir. Selon l’origine des dommages et votre contrat, d’autres garanties peuvent éventuellement être examinées.
L’arrêté du 11 septembre 2026 précise par ailleurs que les décisions peuvent faire l’objet de recours dans les conditions prévues par la réglementation.
Vous vendez ou achetez une maison ayant subi des fissures ?
Au-delà de l’indemnisation, un sinistre lié à une catastrophe naturelle peut avoir des conséquences lors de la vente d’un bien immobilier.
Lorsqu’une maison a fait l’objet d’un sinistre ayant donné lieu au versement d’une indemnité au titre d’une catastrophe naturelle ou technologique, une information de l’acquéreur peut notamment être nécessaire dans le cadre de la vente.
Plus généralement, des fissures importantes, une expertise en cours ou des travaux de reprise constituent des informations qu’il est essentiel d’analyser avant la mise en vente et de transmettre de manière transparente.
Pour un acquéreur, la présence de fissures ne signifie pas automatiquement qu’une maison doit être écartée. Il faut en revanche comprendre leur origine, leur évolution, les éventuelles expertises réalisées et les travaux nécessaires.
Immobilier en Indre-et-Loire : le risque naturel doit faire partie de l’analyse du bien
Notre département n’est pas épargné par les risques naturels.
Sécheresse et retrait-gonflement des argiles, mouvements de terrain ou inondations peuvent avoir des conséquences importantes sur un patrimoine immobilier.
Lors d’une estimation, d’une mise en vente ou d’une acquisition, il est donc essentiel de ne pas regarder uniquement la surface, l’emplacement ou l’état esthétique d’un logement. L’historique du bâtiment, les éventuels sinistres, les arrêtés de catastrophe naturelle et l’exposition aux risques doivent également être pris en compte.
Vous êtes propriétaire d’un bien en Indre-et-Loire concerné par un arrêté de catastrophe naturelle ou vous envisagez de vendre une maison ayant subi des fissures ?
En tant que conseiller immobilier et expert en valeur vénale, je peux vous accompagner dans l’analyse des conséquences de ces désordres sur votre projet immobilier et sur la valeur de votre bien.
Nicolas VIGOT – Optimhome
Conseiller immobilier & Expert en valeur vénale
Indre-et-Loire – Tours Métropole